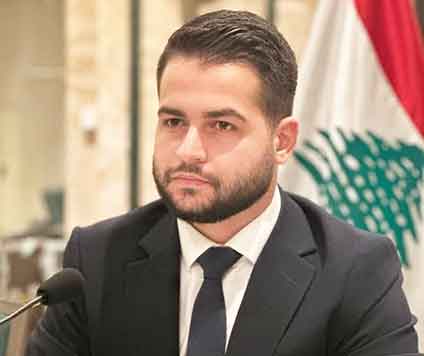
المحلل الاقتصادي والمالي جايسن المدور: قرض الإسكان لمن يملك القدرة الماليّة!!!
منذ ساعتين
2 دقائق
19,833 مشاهدة
– فائدة 3.5% الثابتة لمدة 20 عاما تبدو جذابة اقتصادياً… لكن؟!
– اقتطاع الـ700 دولار مُخاطرة مالية قد تهدّد العائلة بالتعثر عند أيّ طارئ
ربى الياس شلهوب ابو فاضل
في وقت تعاني فيه الأسر اللبنانية من ارتفاع كلفة المعيشة، وتراجع القدرة الشرائية، وارتفاع أسعار العقارات والبناء، بات امتلاك منزل حلما لا يرتبط فقط بقدرة المواطن على تأمين ثمن الشقة، بل بقدرته على اجتياز الشروط المالية والمصرفية. وهنا يُطرح السؤال: هل أصبح قرض الإسكان مصمما لمن لا يستطيع شراء منزل؟ أم لمن يملك القدرة على تأمين جزء من ثمنه؟
خفض التمويل يُقلص عدد المستفيدين
المحلل الاقتصادي والمالي جايسن المدور أوضح أن “مشروع موازنة 2027 يتجه إلى خفض التمويل المخصص لقروض الإسكان من 100 إلى 20 مليون دولار فقط”، معتبرا أن “هذا الخفض سيحد من قدرة البرنامج على استيعاب المستفيدين، بحيث قد لا يتجاوز عددهم 200 إلى 250 مستفيدا”.
ولفت إلى أن “خفض الفائدة من 5.75% إلى 3.5%، مع الإبقاء على سقف القرض عند 100 ألف دولار للعائلة، يخفف الأعباء على المستفيدين، إلا أن تقليص التمويل يبقى عاملا أساسيا في الحد من المستفيدين، فيما ستنعكس تداعياته أيضا على سوق العقارات، في ظل تراجع الطلب وارتفاع كلفة البناء عالميا بفعل التضخم، ما يضيق فرص الشباب في امتلاك المسكن”.
لمن صمم القرض؟
ويرى أن “المفارقة تكمن بين هدف المؤسسة بدعم ذوي الدخل المحدود والمتوسط، والشروط المفروضة للحصول على القرض، ويضع شروط الدخل في صلب الإشكالية”، معتبرا أن “اشتراط دخل عائلي مشترك يتراوح بين 1,800 و2,500 دولار فريش شهريا للحصول على قرض بقيمة 100 ألف دولار، يضيق قاعدة المستفيدين”.
واشار الى ان “هذه المستويات تستبعد شريحة واسعة من موظفي القطاع العام والعسكريين وأصحاب المداخيل المحدودة، فيما تزداد فرص الاستفادة أمام أصحاب المداخيل المرتفعة بالدولار”.
ولفت إلى “عقبتين إضافيتين تجعلان القرض أقل قدرة على مواكبة الواقع الفعلي للسوق العقارية:
– اولا الدفعة الأولى: إذ يفرض القرض تأمين نحو 20 إلى 25% من ثمن المسكن نقدا وبالنسبة إلى قرض بسقف 100 ألف دولار، يعني ذلك تأمين 20 إلى 25 ألف دولار فريش من الأموال الخاصة، وهو مبلغ يصعب على كثير من الأسر توفيره في ظل تراجع القدرة على الادخار والقيود المصرفية.
– ثانيا السقف الجغرافي للقرض وقدرته الشرائية: فمع ارتفاع أسعار العقارات وكلفة البناء، لم يعد مبلغ 100 ألف دولار كافيا لشراء شقة مناسبة في بيروت أو في مراكز المدن الرئيسية، ما يدفع المقترض إلى الضواحي والمناطق الطرفية البعيدة، ما يضيف أعباء أخرى مرتبطة بالنقل”.
قسط يقترب من 700 دولار
ويرى أن “فائدة 3.5% الثابتة لمدة 20 عاما تبدو جذابة اقتصاديا، خصوصا أنها أدنى من معدلات الفائدة العالمية التي تتجاوز عتبة الـ 6% ، إلا أن المشكلة تظهر عند إسقاطها على الواقع المعيشي ، فالقسط الشهري سيقارب 700 دولار، وحتى إذا بلغ دخل العائلة 2,500 دولار، فإن القسط سيشكل نحو 28% إلى 32% من الدخل، ليبقى للعائلة 1,800 دولار”.
ولفت الى ان “هذا المبلغ لا يكفي لعيش كريم في ظل الاعباء المعيشية المتراكمة، ما يجعل اقتطاع الـ700 دولار مخاطرة مالية قد تهدد العائلة بالتعثر عند اي طارئ”.
وبين فائدة مخفضة وشروط قاسية، يبقى قرض الإسكان بعيدا عن متناول شريحة واسعة من اللبنانيين، ليتحول حلم امتلاك المنزل إلى امتياز لمن يملك القدرة المالية.